

ご相談・お問い合わせ・資料請求は無料!
家族信託にご興味のある方は
お気軽にご連絡ください!
まずはじめに 資産凍結 とは
資産を持っているご本人が、認知症や病気、事故などで判断能力を失うと
不動産の売却や預金の引き出しが、家族でもできなくなる状態をいいます。
認知症 病気 事故 など…
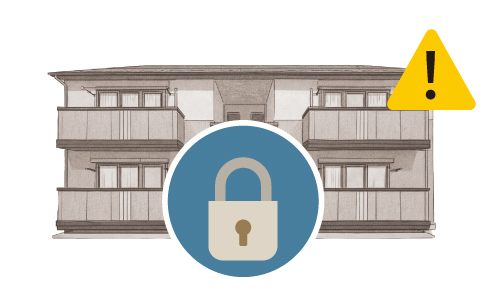
資産が凍結
管理ができなくなる
それでは 家族信託 とは
不動産や預金が動かせなくなるリスクに、元気なうちから備える制度。
それが家族信託です。信頼できる家族にあらかじめ資産の管理・処分を託しておくことで、
将来、判断能力を失っても資産を凍結させることなく家族が管理を続けることができます。
子・親族 など…
信頼できる家族に託す
信頼できる家族が管理・処分
管理・処分が続けられる
何事もない今だからこそ
備えておくチャンスです。
本人の意思を尊重しながら、資産を守り、
ご家族の負担を軽減できます。
まずは家族信託についてご家族で
話し合うことから、はじめてみませんか?
備えの第一歩が
よくわかる動画を公開中
不動産所有者のための「家族信託の相談窓口」

無料相談をご活用ください! まずはお話をお聞かせください
無料 無料で相談・資料を請求する
元気なうちに考えておきたい 誰にでも起こりうる
認知症リスク
内閣府「令和6年版高齢社会白書」によると、2030年には、65歳以上の認知症の人が約523万人、軽度認知障害(MCI)の人も合わせると約1,116万人(有病率30.2%)に達すると推計されています。これは、高齢者のおよそ3人に1人にあたります。さらに、2040年には認知症の人だけでも約584万人(有病率14.9%、約6.7人に1人)になると見込まれています。認知症やMCIは、多くの高齢者に関わる身近な課題です。将来の資産管理についても、元気なうちから備えておくことが大切です。
認知症・MCIの将来推計

認知症患者数推計値
認知症とMCI患者数推計値の合計
認知症患者有病率
認知症患者有病率とMCI有病率合計値
※出典:「認知症及び軽度認知障害の有病率調査並びに将来推計に関する研究」(令和5年度老人保健事業推進費等補助金〈老人保健健康増進等事業分〉)九州大学 二宮利治教授より、「家族信託の相談窓口」運営本部 株式会社L&F作成資料をもとに、髙松エステート株式会社が再作成。
認知症はすでに
身近な社会課題となっています
認知症などによって判断能力が失われると、どんなに信頼できる家族でも、不動産や預金を自由に動かすことができなくなります。成年後見制度では、本人の財産保護が最優先されるため、賃貸経営をはじめとした資産活用など、積極的な財産管理が制限されてしまいます。
いま注目されているのが
自由度の高い「家族信託」という
選択肢です。
本人が元気なうちに契約を交わしておくことで、将来、判断能力を失っても
“家族が柔軟に資産を管理・処分できる仕組み”をつくることができます。
「その時」が来る前に、家族で話し合い、備えることが新しいスタンダードになりつつあります。
こんな方に
おすすめ
おすすめポイント
家族信託なら収益不動産の管理・運用を、
将来にわたって安定して引き継ぐことができる。
おすすめポイント
家族信託なら判断能力が低下する前に、
資産管理の体制を家族で整えておける。
おすすめポイント
家族信託なら認知症発症後でも、受託者が資産を
管理・処分できる仕組みをつくることができる。
おすすめポイント
家族信託なら資産の管理・承継の方向性を整理しながら、
具体的な対策へつなげられる。
おすすめポイント
家族信託なら共有による意思決定の複雑さを解消し、
円滑な管理・活用ができるようになる。
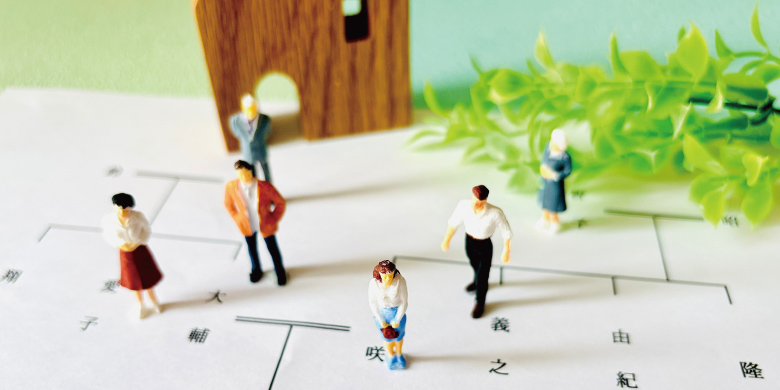
家族信託の概要
委託者
信託する財産の元々の所有者で、受託者に財産の管理や処分を託す人
受託者
委託者から財産の管理や処分を託され、信託の目的を達成するために
信託された財産を管理・処分する人
受益者
信託された財産から生まれる利益を受け取る権利を持つ人

他制度との違い
売却・運用
管理できる
報告義務
◎
◎
◎
(不要)△
(※1)△
(※2)×
(毎年報告が必要)
×
(※3)△
◎
(不要)※1後見制度では、居住用不動産の売却には家庭裁判所の許可が必要とされ、また、本人の資産を守ることが最優先されるため、積極的な資産運用には消極的な側面があります。
※2誰を後見人に選任するかは家庭裁判所が判断するため、必ずしも希望する家族が選ばれるとは限りません。弁護士や司法書士などの専門家が選ばれた場合、毎月の報酬(月2万~6万円程度)が発生します。
※3委任契約は、本人の判断能力があることを前提とした契約です。認知症が進行した後は本人が代理人を監督できないため、代理権の範囲外の行為や権限濫用等の法的リスクが高まります。
無料相談をご活用ください! まずはお話をお聞かせください
無料 無料で相談・資料を請求する 
何かが起きてからではなく、
何も起きていない「今」だからこそ、
落ち着いて話せることがあります。
このようなご質問を、
私たちもよくいただきます
実は、家族信託の多くは家族間の契約で成り立つ仕組みです。
だからこそ、不動産の管理や活用に強い私たちにも、お手伝いできることがあります。
不動産も、信託も、
まとめて相談できます。
制度の説明から実行支援まで、
オーナー様に寄り添ったサポートを行っています。
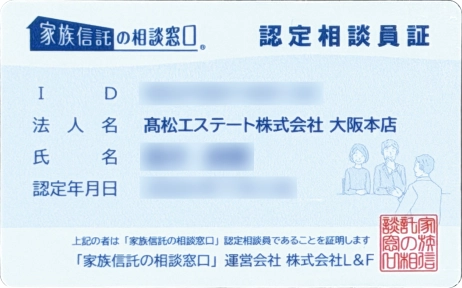
髙松エステートは「家族信託の相談窓口®」の正規会員不動産会社です。全国に展開するL&F社のネットワークに参画し、認定相談員と提携士業によるサポート体制を整えています。
ポータルサイトはコチラ
無料相談をご活用ください! まずはお話をお聞かせください
無料 無料で相談・資料を請求する 事例紹介
家族信託でできること
“いざ”という時も、
資産を家族で柔軟に管理した事例
子へバトンタッチ
父が認知症を心配し、
アパートの管理を長男に託したケース
家族信託により、長男が管理・修繕・
契約更新を実行可能に
父が認知症になった後も、施設費の支払いを
アパート収益でまかなえた
空き家にせず活用
親が高齢者施設に入居し、
遠方に住む子どもが信託で実家を管理
空き家にならないよう、賃貸や売却の
判断もできる状態に整備
いざというときの「活かせる選択肢」が
家族に残った
財産の流れを設計
家族間の関係性に不安がある父が、
生前に財産配分を信託契約で決定
法定相続とは別に、実情にあった
資産承継の仕組みを整備
「亡くなった後まで、
家族のためを考えられた」と感謝の声も
事業を次世代へ
不動産管理会社を経営していた父が、
病気をきっかけに信託契約を活用
財産を長男に託すだけでなく、
信託契約で運営ルールを明文化
「亡くなってからどうするか」ではなく、
「今のうちに意思を渡す」形に

“使える仕組み”を先に用意
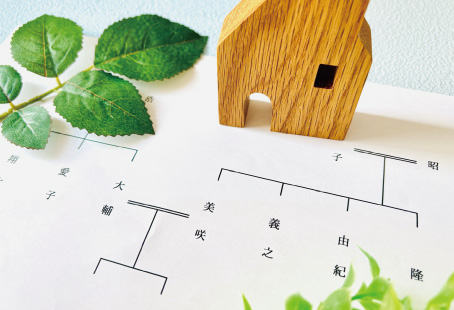
親の土地を兄弟3人で相続する予定だったが、
意思が合わず心配が残る
事前に親が1人を受託者に指定し、
活用や売却の判断を任せる信託契約を締結
分けることが難しい不動産も、
トラブルなく運用継続が可能に
施設費の支払いを確保
将来に不安を感じた親が、自宅とは別に
所有している収益不動産を信託化
家賃収入を家族が使え、
判断能力喪失後も施設費の支払いがスムーズに
家族が安心してサポートできる環境を、
元気なうちに整えられた
家族信託のご相談から
信託開始するまでの主な流れ

まずは
無料相談から
親子・ご家族ご一緒に、不安や現状をゆっくり共有。ご自宅や不動産の状況、将来のご希望についてじっくりお伺いします。
専門家と一緒に
最適な設計を
家族信託専門士や司法書士等の専門家が、ご家庭ごとの設計をご提案。不動産の有無やご家族の関係性に応じて、最適な仕組みをご案内します。
信託契約の
締結へ
後々のトラブルを予防するため、真正性の高い公正証書として信託契約書を作成し、信託契約を締結します。
信託登記で
運用スタート
不動産の登記も完了し、信託としての運用がスタート。受託者が名実ともに資産管理を行える状態になります。
無料相談をご活用ください! まずはお話をお聞かせください
無料 無料で相談・資料を請求する よくあるご質問
Q & A
親がすでに物忘れがひどいのですが、家族信託はまだできますか?
契約には「本人の理解力」が必要です。
ご本人が契約内容を把握できる状態であれば可能ですが、状況次第では難しいケースもあります。
まずは専門家による判断をおすすめします。
家族信託と成年後見制度は何が違うのですか?
家族信託は、ご本人が元気なうちに、信頼できるご家族に財産管理を託す契約です。
一方、成年後見制度は、主に認知症などで判断能力を失った後に利用する制度で、
本人の財産保護が最優先されるため、柔軟な資産運用や売却には制限があります。
家族信託にすると、親の預金や家賃収入は子のものになるのですか?
いいえ。管理・処分の権限は受託者(子)に渡りますが、利益(収益)は変わらず親のものです。
確定申告も親が行います。
信託契約後に不動産を売ることはできますか?
はい、契約で「売却権限」が認められていれば可能です。
受託者(子)が主体的に売却し、信託財産として運用・管理を続けられます。
費用はどれくらいかかりますか?
費用は、信託財産(信託契約で指定する財産)の
評価額(不動産の場合は固定資産税評価額)に応じて決まります。
(例)信託財産の評価額が1億円の場合、コンサルティング報酬は税込113.3万円です。
上記のコンサルティング報酬のほかに、
- 信託登記/所有権移転登記手続き費用
- 公正証書化手続き費用、登録免許税
- 公正証書作成費用、金融機関関連費用
等の費用がかかります。(※信託財産に不動産が含まれる前提の費用です。)
「家族信託の相談窓口」では初期費用は発生しますが、信託契約を結んだ後、
月々定額でお支払いいただく費用は発生しません。
相談したら、すぐ契約しないといけませんか?
いいえ、ご相談だけでも大歓迎です。
「まずは知っておきたい」「家族と話し合ってから検討したい」など、どんな段階でもご遠慮なくお声がけください。
“将来に備える”ことは、
“今”だからできること。
家族の未来のために、
いまできる一歩があります。
○無料相談はご本人が同席できない場合でも
ご利用いただけます。
○「話を聞くだけ」「資料を読むだけ」でも、
将来の備えにつながります。
○相談によって得られる知識だけでも
大切な資産を守る一助となります。
ご相談・お問い合わせ・資料請求は無料!
家族信託にご興味のある方は
お気軽にご連絡ください!